Imposto sobre prêmios no 22Bet
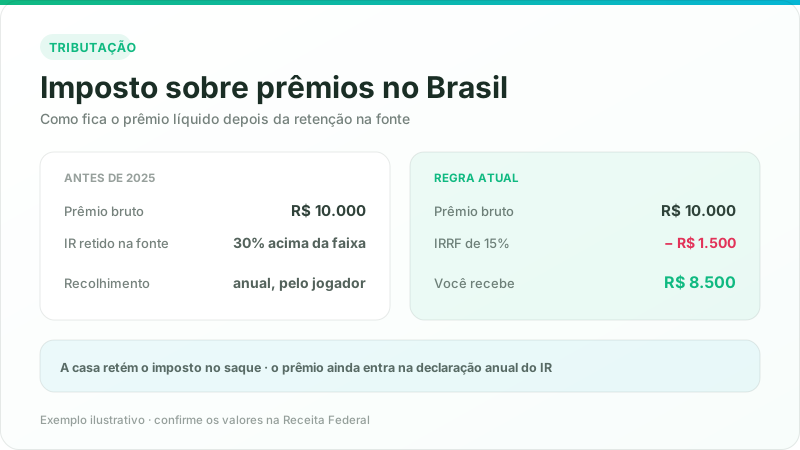
A regra brasileira prevê 15% de imposto de renda sobre o prêmio líquido do apostador. Abaixo, o que isso significa na prática, quando há retenção no saque e o que continua sendo responsabilidade de quem joga.
Conferido em 13/09/2026 ·Conteúdo informativo, não é consultoria tributária ·Valores em BRL (R$)
A pergunta que mais chega até nós depois da regulamentação é simples: “o dinheiro que eu ganho apostando é tributado?”. É, sim. A Lei 14.790/2023 definiu 15% de imposto de renda sobre o prêmio líquido do apostador — e a palavra “líquido” muda tudo, porque a base de cálculo não é cada aposta vencedora, e sim o resultado do período depois de descontado o que você apostou.
Quem joga em uma casa autorizada no Brasil, com domínio .bet.br, recebe o valor já com a retenção feita na fonte. O 22Bet opera sob licença de Curaçao (1668/JAZ), que é uma jurisdição estrangeira e não faz retenção brasileira. Nesse cenário, apurar e declarar o ganho continua sendo tarefa do apostador — é o ponto que mais gera confusão e o que explicamos em detalhe nesta página.
Abaixo você encontra a norma resumida em linguagem direta, uma tabela comparando o cenário anterior com o atual, os prazos que importam, um passo a passo do que fazer com seus extratos e os mitos que circulam em grupo de apostador.
A regra em quatro frases
Alíquota de 15%. Aplicada sobre o prêmio líquido do apostador pessoa física, conforme a Lei 14.790/2023, que regulamentou as apostas de quota fixa no país.
Base é o ganho, não o volume. Soma-se o que você recebeu e subtrai-se o que apostou no período. Quem fecha no vermelho não tem imposto a pagar sobre aquele período.
Há faixa de isenção. Ganhos líquidos dentro do limite de isenção da tabela anual do IRPF não geram imposto. O valor dessa faixa é atualizado pela Receita Federal.
Quem retém depende da licença. Operadora autorizada no Brasil retém na fonte; operadora com licença estrangeira não retém, e a apuração fica com o apostador.
O que isso significa para quem joga
Na prática, três coisas mudam na rotina de quem aposta com alguma frequência.
Primeira: extrato virou documento. O histórico de depósitos, saques e apostas é o que sustenta a sua apuração. Baixe o relatório da conta ao final de cada mês e guarde junto com os comprovantes de Pix — reconstituir isso um ano depois é trabalhoso.
Segunda: o cálculo é por período, não por prêmio. Uma sessão em que você ganhou R$ 3.000 mas apostou R$ 2.700 gera um ganho líquido de R$ 300, e não R$ 3.000. Muita gente superestima o imposto porque olha só o bilhete premiado.
Terceira: a origem do saque importa. Depósitos e saques via Pix ficam registrados no seu CPF, com data e valor. Não existe cenário realista em que valores relevantes entram na conta bancária sem rastro. Declarar corretamente é mais barato do que explicar depois.
Antes e depois da regulamentação
| Item | Cenário anterior | Cenário atual |
|---|---|---|
| Alíquota | Sem regra específica para apostas de quota fixa | 15% sobre o prêmio líquido |
| Base de cálculo | Discussão caso a caso | Ganho apurado no período, descontadas as apostas |
| Quem recolhe | Apostador, na declaração | Operadora autorizada retém na fonte; licença estrangeira, não |
| Identificação da conta | Nem sempre exigida | CPF obrigatório e conta bancária do mesmo titular |
| Domínio das casas autorizadas | Qualquer domínio | .bet.br para operadoras licenciadas no país |
Datas e prazos que importam
Dezembro de 2023 — Lei 14.790
Regulamenta as apostas de quota fixa no Brasil e fixa a tributação de 15% sobre o prêmio líquido do apostador.
2024 — portarias e credenciamento
O Ministério da Fazenda publica as regras operacionais e abre o processo de autorização das casas que querem operar no país.
Janeiro de 2025 — mercado regulado em operação
Entram em vigor o domínio .bet.br, a exigência de CPF e a retenção na fonte pelas operadoras autorizadas.
Todo ano, entre março e maio — declaração do IRPF
Período em que os prêmios do ano anterior precisam ser informados. Confirme o calendário do exercício no site da Receita Federal.
O que fazer, na ordem
Baixe o extrato da conta todo mês. Depósitos, saques, apostas e prêmios. É a base de qualquer apuração e evita depender do histórico do site meses depois.
Apure o resultado líquido do período. Total recebido menos total apostado. Se o resultado for negativo, não há prêmio tributável naquele período.
Verifique se houve retenção. Em casa autorizada no Brasil, o comprovante de saque mostra o valor retido. Em casa com licença estrangeira, não há retenção e a apuração é sua.
Informe na declaração anual. Prêmios entram na ficha de rendimentos sujeitos à tributação exclusiva na fonte. Um contador resolve isso em minutos se você chegar com os extratos organizados.
Guarde tudo por cinco anos. É o prazo em que a Receita pode pedir esclarecimento sobre movimentações. Arquivo em nuvem já resolve.
Mitos e mal-entendidos
“Só paga imposto quem ganha muito.”
A faixa de isenção existe, mas ela é do imposto de renda como um todo. Ganhos acima do limite entram na conta mesmo que tenham vindo de várias sessões pequenas ao longo do ano.
“Se eu não sacar, não é tributado.”
O saque facilita o rastreamento, mas a apuração olha o prêmio, não o momento da transferência. Deixar saldo parado na conta do cassino não é planejamento tributário.
“Cassino estrangeiro não precisa declarar.”
A obrigação é do residente no Brasil, não da casa. A licença estrangeira só significa que ninguém retém para você — a declaração continua devida.
“O imposto é sobre tudo que cai na conta.”
Não. Devolução de depósito não é prêmio. A base é o ganho líquido, e é por isso que o extrato completo importa mais do que o comprovante de um saque isolado.
Fontes oficiais para conferir
-
Lei 14.790/2023 — texto integral
Regulamenta as apostas de quota fixa e traz a tributação do prêmio líquido do apostador.
-
Receita Federal — imposto de renda
Tabela vigente, faixas de isenção, prazos da declaração e instruções de preenchimento.
-
Ministério da Fazenda — apostas de quota fixa
Lista de operadoras autorizadas, portarias e regras operacionais do mercado regulado.
Esta página é informativa e reflete as regras vigentes na data da última verificação. Normas tributárias mudam: confirme valores e prazos nas fontes acima ou com um contador antes de declarar.
Perguntas frequentes
Qual é a alíquota sobre prêmios de apostas?
15% sobre o prêmio líquido do apostador, conforme a Lei 14.790/2023, aplicável às casas autorizadas a operar no Brasil.
O imposto incide sobre cada aposta ganha?
Não. A base é o prêmio líquido do período. Perdas do mesmo período entram na conta e reduzem o valor tributável.
Existe faixa de isenção?
Sim. Ganhos dentro da faixa de isenção da tabela anual do IRPF não geram imposto a pagar; acima dela, aplica-se a alíquota sobre o excedente.
A casa desconta antes de eu sacar?
Operadora licenciada no Brasil retém na fonte e paga o valor já líquido. Sob licença estrangeira, como a de Curaçao, não há retenção e a apuração fica com você.
Preciso declarar prêmios de cassino?
Sim, na ficha de rendimentos sujeitos à tributação exclusiva. Guarde extratos de depósito, saque e histórico de apostas como comprovação.
Bônus e cashback são tributados?
Saldo promocional em si não é prêmio. Entra na conta o ganho líquido efetivamente disponível para saque ao fim do período.